2026年4月,国内高温煤焦油市场整体呈现震荡下行、区域普跌、供需双弱的运行格局,全国主流成交价由上月高位持续回落,月末主流区间收于3420-4120元/吨,各区域价格同步走弱,华东、东北跌幅居前,西北、华北、华中跟随下调,市场交投氛围清淡,观望情绪浓厚,成本支撑弱化与需求持续疲软共同主导本月行情走势。
一、4月市场价格整体走势回顾
本月高温煤焦油价格未出现阶段性反弹,全程弱势下行,区域价差逐步收窄。分区域来看,西北内蒙、新疆、陕西分别下调150元/吨、100元/吨、120元/吨;华东山东、江苏均大跌250元/吨,为全国跌幅最大区域;华北河北、山西分别下调140元/吨、120元/吨;东北黑龙江下调100元/吨,辽吉下调230元/吨;华中两湖下调70元/吨,河南下调140元/吨。整体呈现供应宽松、需求低迷、成本坍塌、心态偏弱四大特征,价格重心持续下移,无明显反弹动力,下游采购以刚需为主,焦企与贸易商主动让利去库,市场进入阶段性弱势通道。
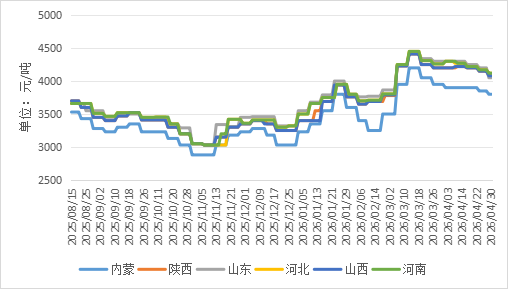
图一 国内主产地高温煤焦油主流价格走势图
二、供应端:焦企开工稳中有升,焦油供应持续宽松
供应层面,4月国内独立焦企开工率维持中高位,高温煤焦油产出稳定,市场货源充足,库存逐步累积。据统计,全国230家独立焦企样本剔除淘汰产能后平均利用率为73.97%,较上月提升1.17个百分点,月末开工率达74.48%,整体稳中有升。核心驱动因素在于:一是焦炭市场两轮提涨落地,焦企盈利由亏转微利,生产积极性明显回升;二是钢厂铁水产量保持高位,焦炭刚需支撑强劲,焦企出货顺畅、库存去化良好,倒逼开工率上行;三是山西、山东等主产区环保检查与常规检修仅为阶段性扰动,未对整体开工形成明显抑制,焦油供应持续宽松格局确立。
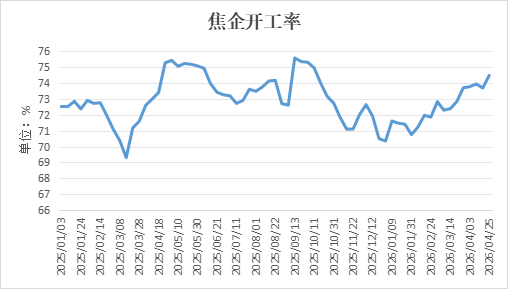
图二 全国230家独立焦化企业开工情况
三、需求端:深加工开工低位,下游产品全线走弱
需求端是本月煤焦油价格下行的核心拖累因素,深加工行业进入春季检修高峰,开工率持续偏低,下游产品价格同步走弱,采购需求大幅萎缩。4月国内高温煤焦油深加工装置平均产能利用率54.83%,较上月下滑0.25个百分点,月末降至54.30%,处于年内低位区间。主要原因有三:一是传统春季检修集中落地,山东、河北、山西等主产区多套蒸馏、煤沥青装置阶段性停车,检修损失产能约15%-20%,整体开工负荷受限;二是煤沥青、工业萘、蒽油等深加工产品价格持续下滑,企业盈利空间大幅收窄,部分陷入亏损,主动降负避险意愿增强;三是下游终端需求疲软,产品出货不畅、库存累积,企业采购仅维持刚需,压价情绪浓厚,对原料煤焦油采购节奏显著放缓。
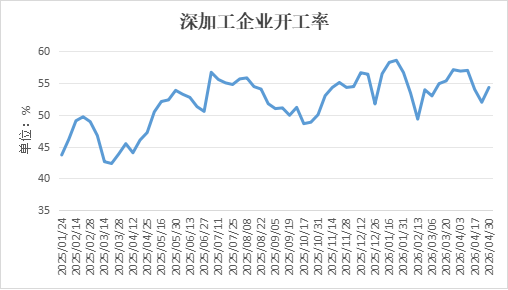
图三 国内深加工行业装置利用率
下游产品走势进一步传导利空:改质煤沥青4月震荡下滑,月末主流报盘4650-5100元/吨;工业萘先跌后稳,月末4750-5000元/吨;蒽油先涨后稳,月末4000-4050元/吨,整体下游产品走势趋弱,对原料价格支撑力度不足,形成“原料跌—产品跌—采购弱”的负向循环。同时,炭黑行业受轮胎终端订单不足拖累,开工率低位徘徊,对蒽油及煤焦油采购需求同步萎缩,刚需支撑进一步弱化,加剧市场弱势格局。
四、核心影响因素深度解析
1. 成本端支撑崩塌:焦煤价格高位运行但焦炭提涨空间有限,焦企盈利微薄,对煤焦油挺价意愿不足;同时煤焦油自身价格持续回落,深加工成本支撑弱化,企业主动让利走货,成本端失去上涨动力。
2. 供需失衡加剧:供应端焦企开工高位、产量充足、库存累积;需求端深加工检修、开工低迷、采购萎缩,供需双弱格局下,供强需弱矛盾凸显,价格持续承压。
3. 市场心态偏弱:下游企业普遍看空后市,采购谨慎压价,贸易商出货意愿强烈,市场缺乏做多情绪,交投氛围清淡,进一步加速价格下行。
4. 区域流通冲击:跨区域货源流通活跃,西北、华北低价货源涌入华东、华中市场,加剧区域竞争,推高整体库存压力,带动全国价格重心下移。
五、5月市场走势预测
综合供需、成本、心态等多重因素,预计5月国内高温煤焦油市场延续弱势震荡、窄幅下行态势,主流价格或再下移50-150元/吨,波动区间3300-4000元/吨,整体缺乏实质性利好支撑,反弹动力不足。
供应端,焦企开工率预计窄幅震荡、小幅回落,或降至73%-74%区间,焦煤成本高位挤压利润,叠加钢厂检修增多、焦炭刚需边际走弱,焦企提产意愿减弱,焦油供应仍将维持宽松,库存压力难以有效缓解。需求端,深加工春季检修陆续收尾,装置逐步重启,开工率或小幅回升至58%-60%,但下游产品需求疲软格局难改,煤沥青、工业萘等终端订单不足,企业盈利修复有限,难以大幅提负,采购仍以刚需为主,对煤焦油支撑有限。
整体来看,5月市场仍将延续供需双弱、成本主导、需求拖累的格局,价格走势以弱势震荡运行为主,需重点关注焦企库存消化进度、深加工开工边际变化及下游产品价格波动,暂无明显利好因素驱动价格反弹,市场底部仍需进一步探明。